Rentabilidade do arrendamento: como calcular a yield
Como calcular a rentabilidade do arrendamento: yield bruta, yield líquida e taxa de capitalização com exemplo, custos em Portugal e o que dizer ao investidor.
Para calcular a rentabilidade do arrendamento, divida a renda anual pelo preço de compra: 12.600 € de renda por ano num T2 de 220.000 € dão uma yield bruta de 5,73%. Tirando a vacância e as despesas, sobram 9.870 €, o que dá 4,49% de taxa de capitalização e 4,24% de yield líquida, já com os custos de compra. O número muda muito com o que se conta, por isso quem vende a investidores deve dizer sempre qual é. O exemplo é inventado para mostrar as contas: não é um valor de mercado, e este artigo não recomenda nenhum investimento.
As contas, num T2 de exemplo
Um T2 de 220.000 €, com 13.000 € de custos de compra, 1.050 € de renda por mês, 5% de vacância, 2.100 € de despesas por ano e um crédito de 150.000 € a 3,5% durante 30 anos.
| Número | A conta | Resultado |
|---|---|---|
| Yield bruta | Renda × 12 ÷ preço: 12.600 € ÷ 220.000 € | 5,73% |
| Rendimento líquido anual | Renda anual − vacância − despesas: 12.600 € − 630 € − 2.100 € | 9.870 € |
| Taxa de capitalização | Rendimento líquido ÷ preço: 9.870 € ÷ 220.000 € | 4,49% |
| Yield líquida | Rendimento líquido ÷ (preço + custos de compra): 9.870 € ÷ 233.000 € | 4,24% |
| Cash flow anual | Rendimento líquido − prestações: 9.870 € − 8.082,80 € | 1.787,20 € |
| Cash on cash | Cash flow ÷ capital investido: 1.787,20 € ÷ 83.000 € | 2,15% |
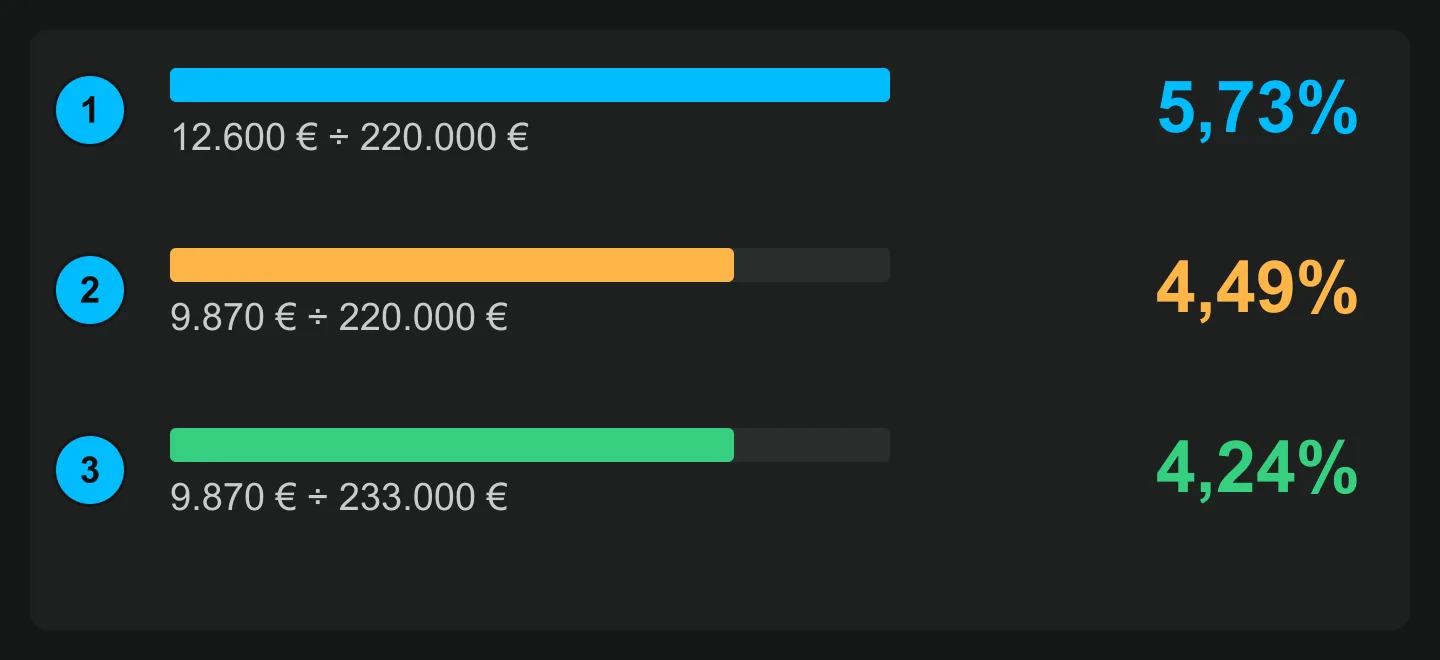
Na calculadora de rentabilidade do arrendamento, grátis e sem conta, pode pôr os números do seu imóvel. Mostra cada fórmula com os seus valores, e "Copiar como texto" deixa o resultado pronto para um email.
O que entra nos custos de compra em Portugal
É aqui que a yield líquida se separa da bruta, e onde muitos anúncios para investidores ficam a meio. Para um imóvel que não vai ser habitação própria e permanente, o comprador paga IMT pela Tabela III do ofício de 2026 (habitação, no Continente) e 0,8% de Imposto do Selo (lido em 6 de novembro de 2026), além da escritura, do registo e das obras antes do primeiro inquilino.
Atenção a quem compra de fora: o Decreto-Lei 97/2026 mudou várias regras da habitação, e fontes como a Abreu Advogados descrevem uma taxa de 7,5% de IMT para não residentes. Num investidor estrangeiro, peça o cálculo do IMT ao advogado ou ao solicitador antes de falar em yield líquida. Uma diferença de alguns pontos no imposto muda o denominador inteiro.
O IRS fica de fora, mas o investidor vai perguntar
Estas contas são antes de imposto, como as da calculadora. O artigo 72.º do Código do IRS fixa em 25% a taxa autónoma do arrendamento habitacional, com reduções consoante a duração do contrato (texto lido em 6 de novembro de 2026). Há limites de renda para algumas reduções. Diga ao investidor que o imposto depende do contrato que fizer e aponte-o ao contabilista: o seu papel é não o deixar comparar uma yield antes de impostos com um depósito depois de impostos.
Com crédito, muda tudo menos a taxa de capitalização
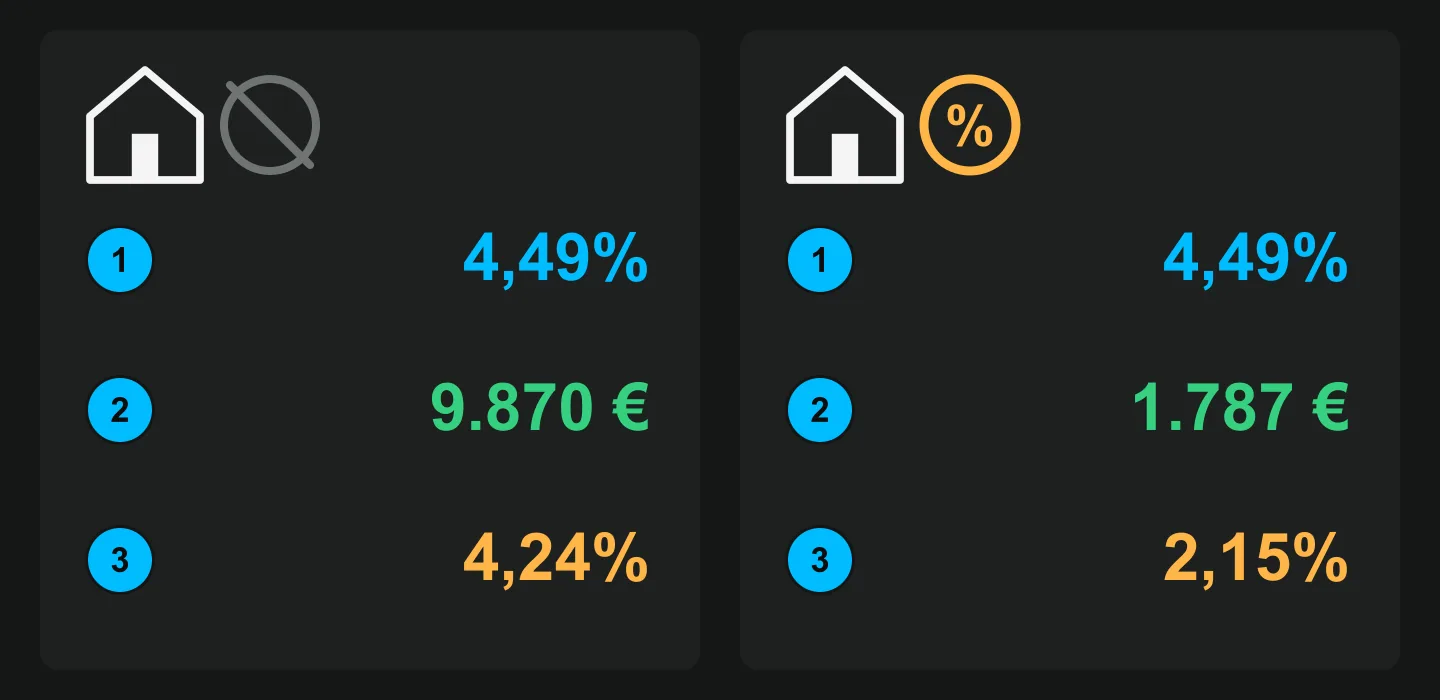
A taxa de capitalização fica nos 4,49%, porque não conta as prestações. O cash flow passa de 9.870 € para 1.787,20 € por ano, cerca de 149 € por mês. Quem só ouve "4,49%" e depois vê 149 € na conta sente-se enganado, mesmo sem ninguém ter mentido. A taxa serve para comparar imóveis entre si, e o cash flow para saber o que entra todos os meses.
Refaça as contas com o que pode correr mal
Antes de enviar, faça a mesma conta com pressupostos piores e envie as duas. Com 10% de vacância e 3.150 € de despesas, o rendimento líquido desce para 8.190 €, a taxa de capitalização para 3,72% e o cash flow anual para 107 €. Dá para perceber logo a margem que há, e foi o consultor a mostrá-lo primeiro.
Ao lado de cada valor, escreva de onde veio:
- Renda: o contrato em vigor; ou, com a casa vazia, rendas de contratos reais de casas parecidas, e diga que é uma estimativa.
- Despesas: o IMI da última nota de cobrança, a quota de condomínio da ata ou do recibo, o seguro e uma verba para reparações.
- Certificado energético: a classe do imóvel, que o inquilino e o comprador vão querer ver.
Depois dos números, o imóvel
Muitas vezes, quem investe em Portugal decide a partir de Lisboa, do Porto ou de outro país, e quando pede uma visita já fez as contas. Falta-lhe ver o que compra. Num tour virtual do Vistura, cada divisão é uma foto 360, e ele percorre o imóvel a partir de um link, no telemóvel ou no computador, antes de marcar viagem.
No Pro, "Antes de contactar" mostra quanto tempo cada pessoa viu o tour, em que divisões ficou e de onde veio, e o telefonema começa pela cozinha que lhe prendeu a atenção. Para chegar a mais proprietários, leia o guia de como angariar imóveis. E se o investidor quiser saber o que fica quando vender, o guia dos custos de vender casa tem a conta toda.
Perguntas frequentes
Qual é uma boa yield para arrendar?
Não há um número certo. A yield muda com a zona, o tipo de imóvel e a altura, e uma yield mais alta pode refletir mais risco. Compare com imóveis parecidos na mesma zona e sempre com a mesma fórmula.
O IMT entra na conta da yield?
Entra na yield líquida, com o Imposto do Selo e a escritura, porque somam ao que se pagou. Na yield bruta e na taxa de capitalização divide-se só pelo preço.
O consultor pode prometer uma rentabilidade?
O que pode fazer é mostrar a conta e de onde vem cada número, e deixar o investidor mudar os pressupostos. Uma previsão ou uma recomendação de compra é outra coisa e cabe a um consultor financeiro.
A yield já conta com o IRS?
Não. As contas deste guia são antes de IRS. O imposto depende do contrato e da situação do senhorio, por isso quem investe deve confirmar com um contabilista.