Cómo calcular la rentabilidad de un alquiler, con un ejemplo
Cómo calcular la rentabilidad de un piso en alquiler: bruta, neta y tasa de capitalización, zonas tensionadas, ITP y cómo presentarlo a un inversor.
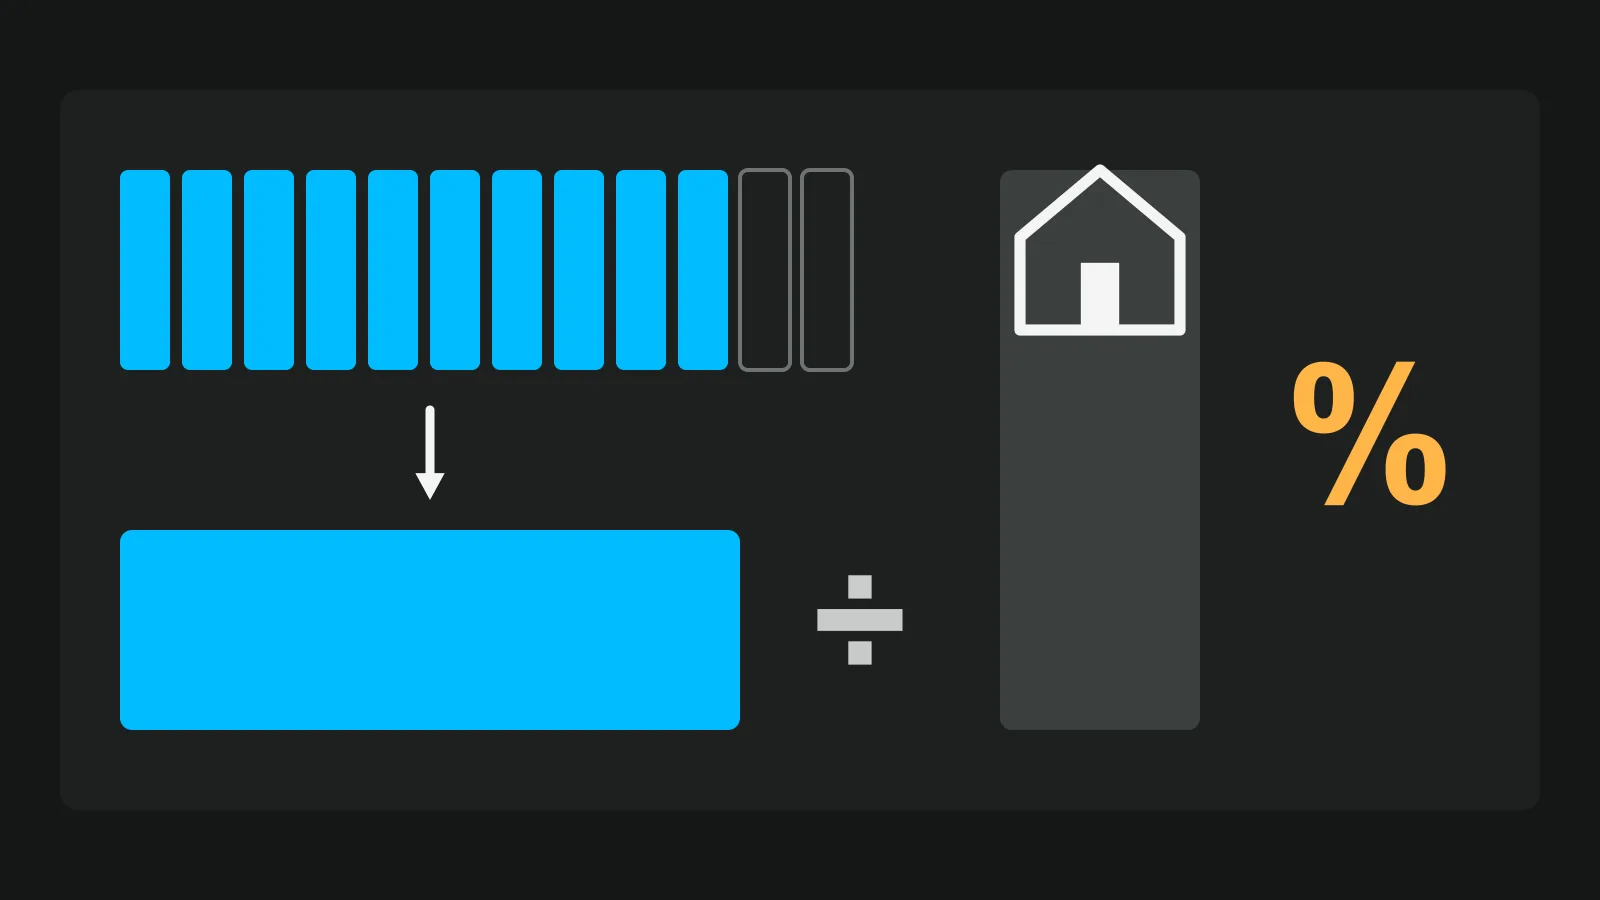
Para calcular la rentabilidad de un alquiler, divide la renta anual entre el precio de compra: 11.400 € al año en un piso de 200.000 € son un 5,70 % de rentabilidad bruta. Si restas la desocupación y los gastos quedan 8.930 €, un 4,46 % de tasa de capitalización y un 4,10 % de rentabilidad neta, ya con los gastos de compra. Cuando vendes a inversores, la pregunta no es cuál es la fórmula, sino qué renta se puede cobrar de verdad en esa calle. En España eso depende de la ley. El ejemplo es inventado para enseñar las cuentas: no es un dato de mercado, y este artículo no recomienda ninguna inversión.
Las cuentas, en un piso de ejemplo
Un piso de 200.000 €, con 18.000 € de gastos de compra, 950 € de alquiler al mes, un 5 % de desocupación, 1.900 € de gastos al año y una hipoteca de 140.000 € al 3 % a 25 años.
| Cifra | La cuenta | Resultado |
|---|---|---|
| Rentabilidad bruta | Alquiler × 12 ÷ precio: 11.400 € ÷ 200.000 € | 5,70 % |
| Ingreso neto anual | Renta anual − desocupación − gastos: 11.400 € − 570 € − 1.900 € | 8.930 € |
| Tasa de capitalización | Ingreso neto ÷ precio: 8.930 € ÷ 200.000 € | 4,46 % |
| Rentabilidad neta | Ingreso neto ÷ (precio + gastos de compra): 8.930 € ÷ 218.000 € | 4,10 % |
| Flujo de caja anual | Ingreso neto − cuotas: 8.930 € − 7.966,75 € | 963,25 € |
| Cash on cash | Flujo de caja ÷ dinero invertido: 963,25 € ÷ 78.000 € | 1,23 % |
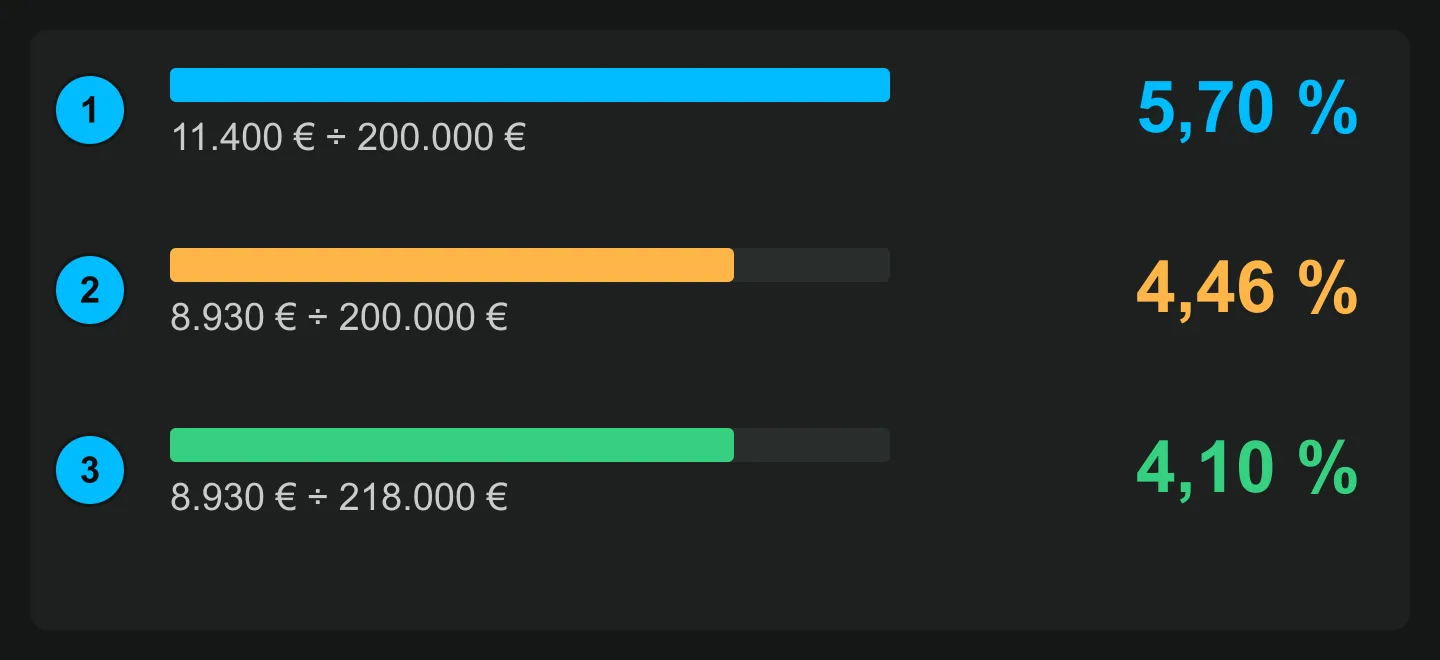
Haz la cuenta de tu piso en la calculadora de rentabilidad del alquiler, gratis y sin cuenta. Escribe cada fórmula con tus cifras, y "Copiar como texto" te deja el resultado listo para un correo.
Primero mira si la renta tiene techo
Antes de hablar de porcentajes, comprueba si el piso está en una zona de mercado residencial tensionado. Las declaraciones se publican por trimestres en el BOE: la última resolución, de 29 de octubre de 2026, recoge las del tercer trimestre. Allí, la Ley 12/2023 puede limitar la renta de un contrato nuevo, y el Índice de Precios de Referencia del Ministerio (nota de febrero de 2024) es la referencia de ese límite en los casos que la ley prevé, como los grandes tenedores.
Para el inversor esto va antes que la fórmula. Si calculas el 5,70 % con una renta que el contrato no puede pedir, la cuenta está mal aunque la división esté bien. Escribe al lado de la renta de dónde sale: el contrato en vigor, el índice o alquileres reales de pisos parecidos.
Los gastos de compra cambian según la comunidad
La rentabilidad neta divide entre todo lo pagado por comprar, y aquí está lo que más varía. En un piso de segunda mano, el comprador paga el ITP, que fija cada comunidad: el Ayuntamiento de Madrid cita un tipo general del 6 % en su comunidad en su guía de 2026, con bonificaciones en algunos casos. Suma notaría, registro y las obras necesarias antes del primer inquilino. Un inversor que compara Madrid con otra comunidad no puede usar el mismo porcentaje de gastos.
Con hipoteca cambia todo menos la tasa de capitalización
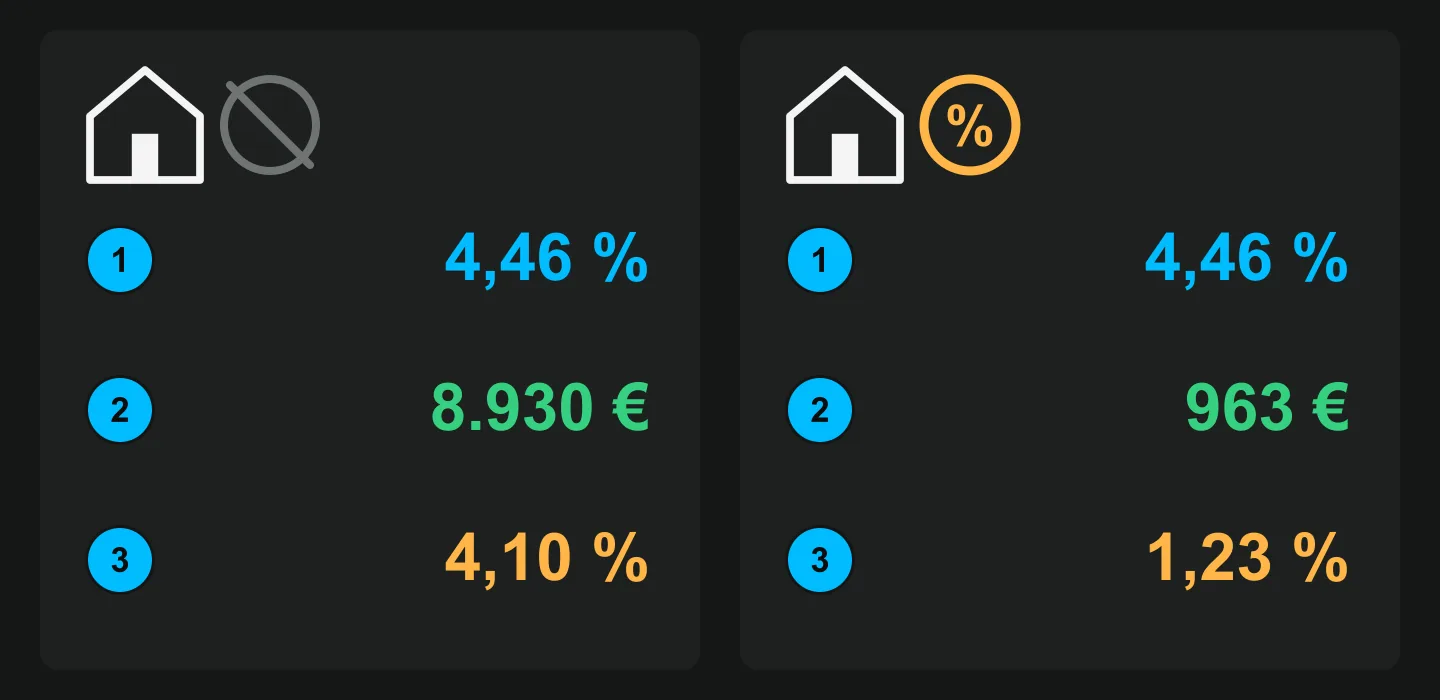
La tasa se queda en el 4,46 %. El flujo de caja baja de 8.930 € a 963,25 € al año, unos 80 € al mes. Pon las dos cifras en la misma hoja: el que oye solo "4,46 %" espera otra cosa cuando mira su cuenta.
Y prueba el caso malo. Con un 10 % de desocupación y 2.850 € de gastos, el ingreso neto baja a 7.410 €, la tasa al 3,71 % y el flujo de caja se queda en −557 € al año. Enseñarlo tú antes de que lo calcule él es lo que te da credibilidad.
Lo que la cuenta deja fuera
- El IRPF. Las cifras son antes de impuestos. Según el artículo 23.2 de la Ley del IRPF (leído el 6 de noviembre de 2026) hay reducciones en el rendimiento neto del alquiler que dependen de la zona, la renta y el inquilino. Es tema para su asesor fiscal.
- El IBI, la comunidad y el seguro. Pídelos en recibos, y no los redondees.
- Precio futuro. La cuenta describe un año, y no dice cuánto valdrá el piso.
- La venta. Vender también cuesta: los gastos de vender un piso lo explican uno a uno.
Después de los números, el piso
Quien compra para alquilar en Madrid o en Valencia desde otra provincia no va a coger un tren por una hoja de cálculo. Primero quiere ver qué compra. En un tour virtual de Vistura cada estancia es una foto 360, y recorre el piso entero desde un enlace, en el móvil o el ordenador, antes de organizar el viaje.
En Pro, "Antes de contactar" te muestra cuánto tiempo vio el tour cada persona, en qué estancias se quedó y de dónde venía, así que tu llamada empieza por lo que de verdad miró. Si además buscas más propietarios que venden, sigue con la guía de captación inmobiliaria.
Preguntas frecuentes
¿Qué rentabilidad de alquiler se considera buena?
No hay una cifra válida para todos. Cambia con la zona, el tipo de piso y el momento, y una cifra más alta puede reflejar más riesgo. Compara con pisos parecidos del mismo barrio y con la misma fórmula.
¿La hipoteca entra en la rentabilidad bruta?
No. La bruta y la tasa de capitalización no cuentan las cuotas, así que no cambian con la financiación. La hipoteca aparece en el flujo de caja y en el cash on cash.
¿Puede un agente recomendar a un inversor que compre?
Tu papel es enseñar la cuenta y de dónde sale cada número, y dejar que cambie los supuestos. Una previsión o una recomendación de inversión es otra cosa, y le corresponde a un asesor financiero.
¿La rentabilidad incluye el IRPF?
Las cuentas de esta guía son antes de impuestos. Lo que se paga depende del contrato, de la zona y de quien alquila, así que el inversor debe consultarlo con su asesor fiscal.