BAR en NAR berekenen: huurrendement bruto en netto uitgelegd
BAR en NAR berekenen met een voorbeeld: bruto en netto huurrendement, overdrachtsbelasting, de Wet betaalbare huur en hoe je de cijfers aan beleggers laat zien.
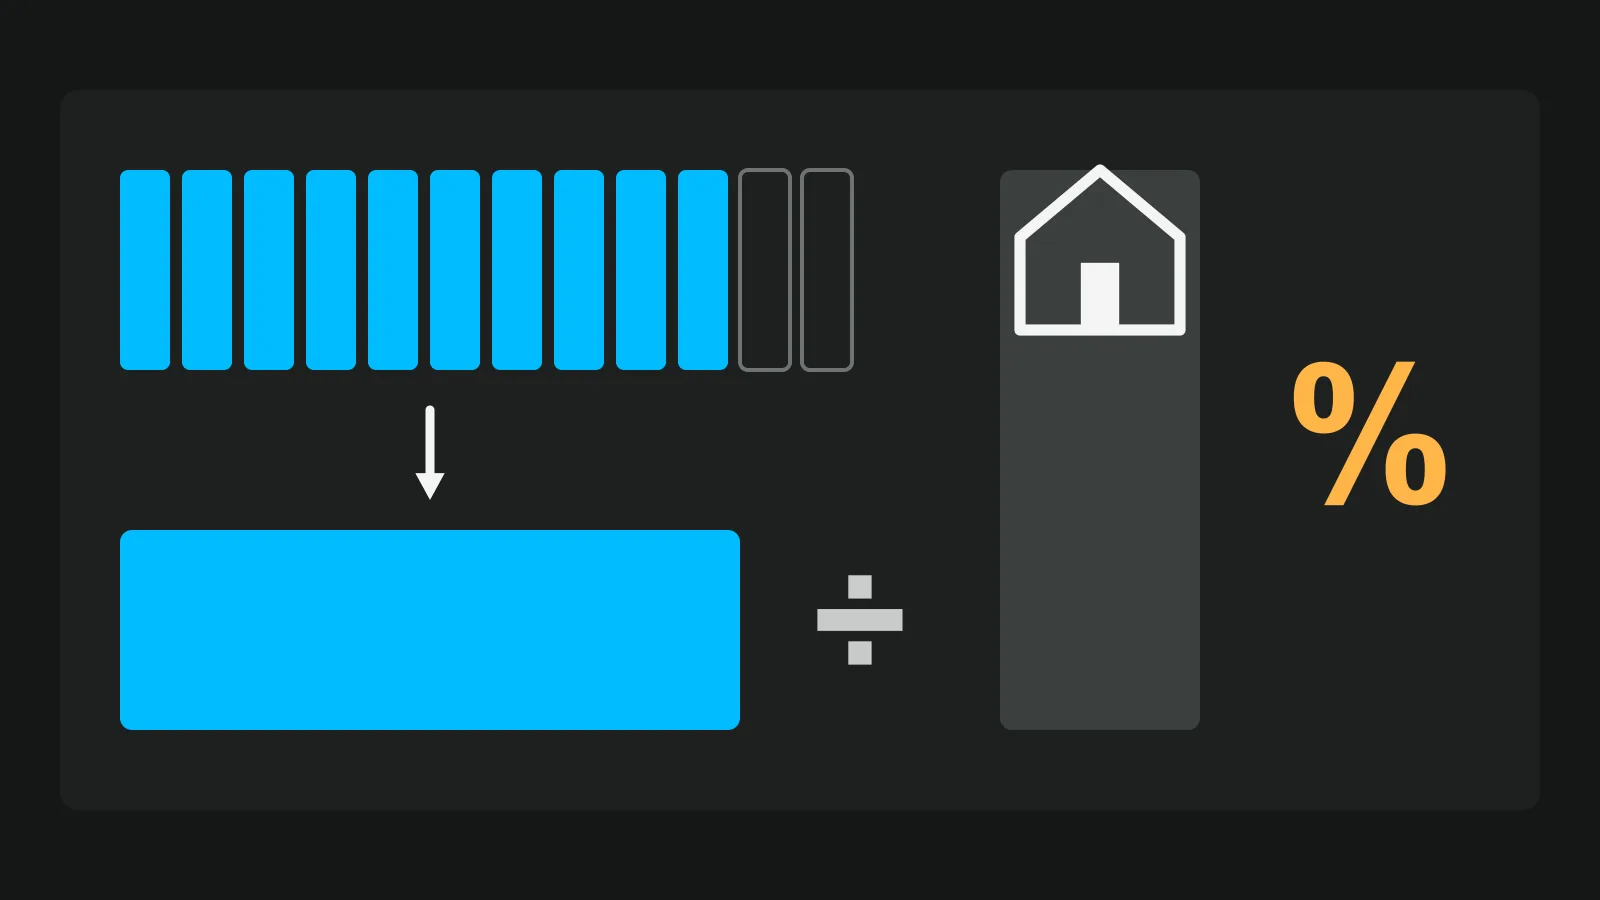
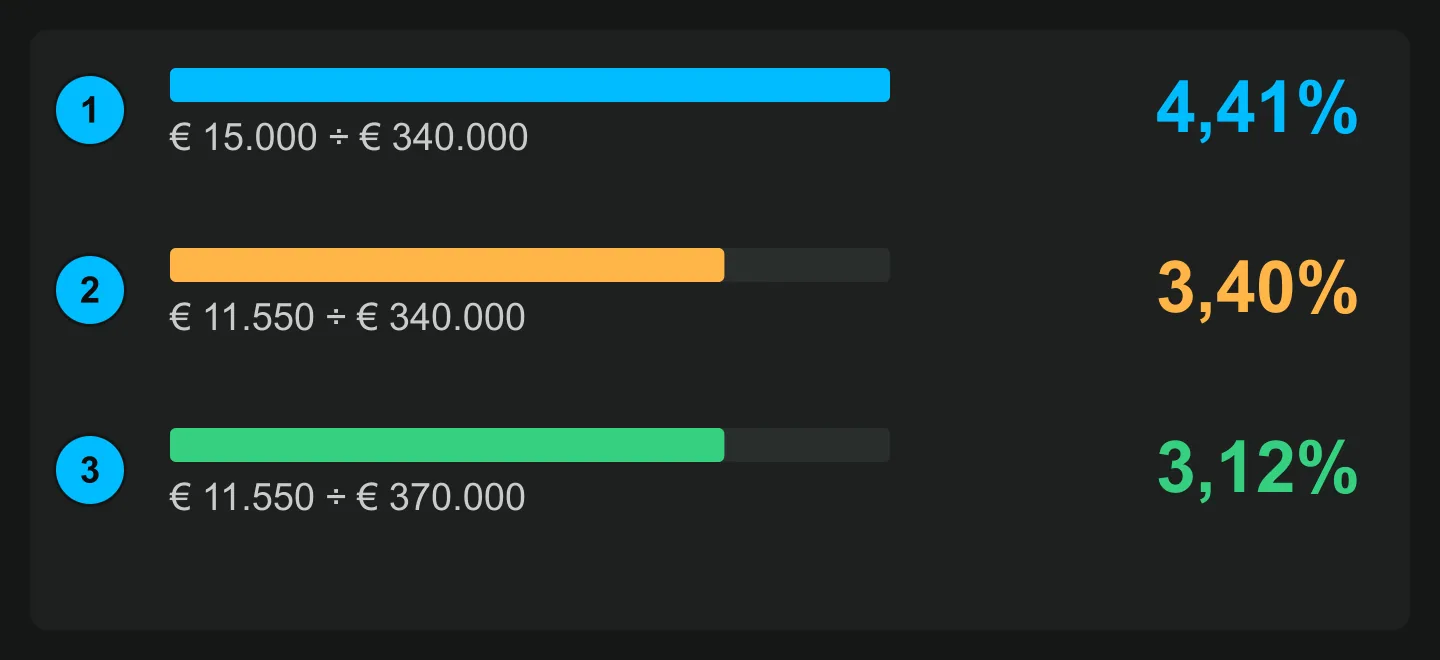
Het huurrendement bereken je door de jaarhuur te delen door de aankoopprijs: € 15.000 huur op een woning van € 340.000 is 4,41% bruto, de BAR als je door de prijs deelt. Wil je BAR en NAR berekenen, dan heb je ook de kosten nodig. Na leegstand en kosten blijft € 11.550 over, dus 3,40% over de aankoopprijs en 3,12% netto als de aankoopkosten meetellen. Tegenover een belegger gaat het gesprek al snel over iets anders dan de formule: welke huur mag er eigenlijk gevraagd worden? Het voorbeeld is verzonnen om de som te laten zien: het is geen marktcijfer, en dit artikel raadt geen enkele belegging aan.
De som, op een voorbeeldwoning
Een woning van € 340.000, € 30.000 aankoopkosten, € 1.250 maandhuur, 3% leegstand, € 3.000 jaarlijkse kosten en een lening van € 240.000 tegen 4,5% over 30 jaar.
| Getal | De som | Uitkomst |
|---|---|---|
| Bruto rendement | Maandhuur × 12 ÷ prijs: € 15.000 ÷ € 340.000 | 4,41% |
| Netto huurinkomsten per jaar | Jaarhuur − leegstand − kosten: € 15.000 − € 450 − € 3.000 | € 11.550 |
| Cap rate | Netto huurinkomsten ÷ prijs: € 11.550 ÷ € 340.000 | 3,40% |
| Netto rendement | Netto huurinkomsten ÷ (prijs + aankoopkosten): € 11.550 ÷ € 370.000 | 3,12% |
| Cashflow per jaar | Netto huurinkomsten − lasten: € 11.550 − € 14.592,54 | −€ 3.042,54 |
Reken je eigen woning door met de gratis tool huurrendement berekenen, zonder account. Je ziet elke formule met jouw getallen, en met "Kopiëren als tekst" zet je de uitkomst zo in een mail.
BAR en NAR: vraag altijd waardoor er gedeeld is
Nederlandse beleggers spreken vaak over BAR en NAR. De NVM-handreiking economisch waarderen gebruikt die termen, en de vuistregel is: de BAR kijkt naar de huur voor de exploitatiekosten, de NAR daarna. Maar de bronnen rekenen niet allemaal met dezelfde noemer: de ene deelt door de koopprijs, de andere door de totale investering inclusief kosten.
Het verschil tussen 4,41% en 4,05% op deze woning is alleen dat: € 15.000 gedeeld door de prijs, of door prijs plus kosten. Zet er dus in woorden bij wat je hebt gedaan. In de tabel hierboven heet "netto rendement" altijd netto huurinkomsten gedeeld door prijs plus aankoopkosten.
De huur: eerst de punten, dan pas het percentage
Een rendement op een huur die niet is toegestaan, is niks waard. Sinds de Wet betaalbare huur telt het puntenstelsel ook voor het middensegment. Voor contracten die op of na 1 januari 2026 beginnen, valt een zelfstandige woning volgens de Huurcommissie in de middensector bij een huur boven € 932,93 (minstens 144 punten) en niet hoger dan € 1.228,07 (maximaal 186 punten).
De € 1.250 uit ons voorbeeld klopt dus alleen als de woning genoeg punten heeft voor de vrije sector. Tel de punten vóór je het rendement rondstuurt, en zet het puntentotaal naast de huur. Voor een zittende huurder geldt het huidige contract: vraag dat op. Let op: de grenzen schuiven per jaar, dus controleer ze voor een contract dat in 2027 ingaat.
Wat er in aankoopkosten en jaarlijkse kosten hoort
- Overdrachtsbelasting. Voor een woning waar de koper niet zelf gaat wonen, is het tarief in 2026 8%. ABN AMRO meldt (15 september 2026) een aangekondigde daling naar 7% per 1 januari 2027, nog niet definitief, dus controleer het actuele tarief bij de notaris. Op € 340.000 is 8% € 27.200 van de € 30.000 in het voorbeeld.
- Notaris en makelaar. Vraag een offerte. Kosten die de koper maakt, tellen mee in wat hij investeert.
- Jaarlijkse kosten. Gemeentelijke belastingen, VvE-bijdrage, verzekering, onderhoud en eventueel beheer. Vraag de laatste aanslagen en de VvE-stukken op.
Met een lening verandert alles behalve de cap rate
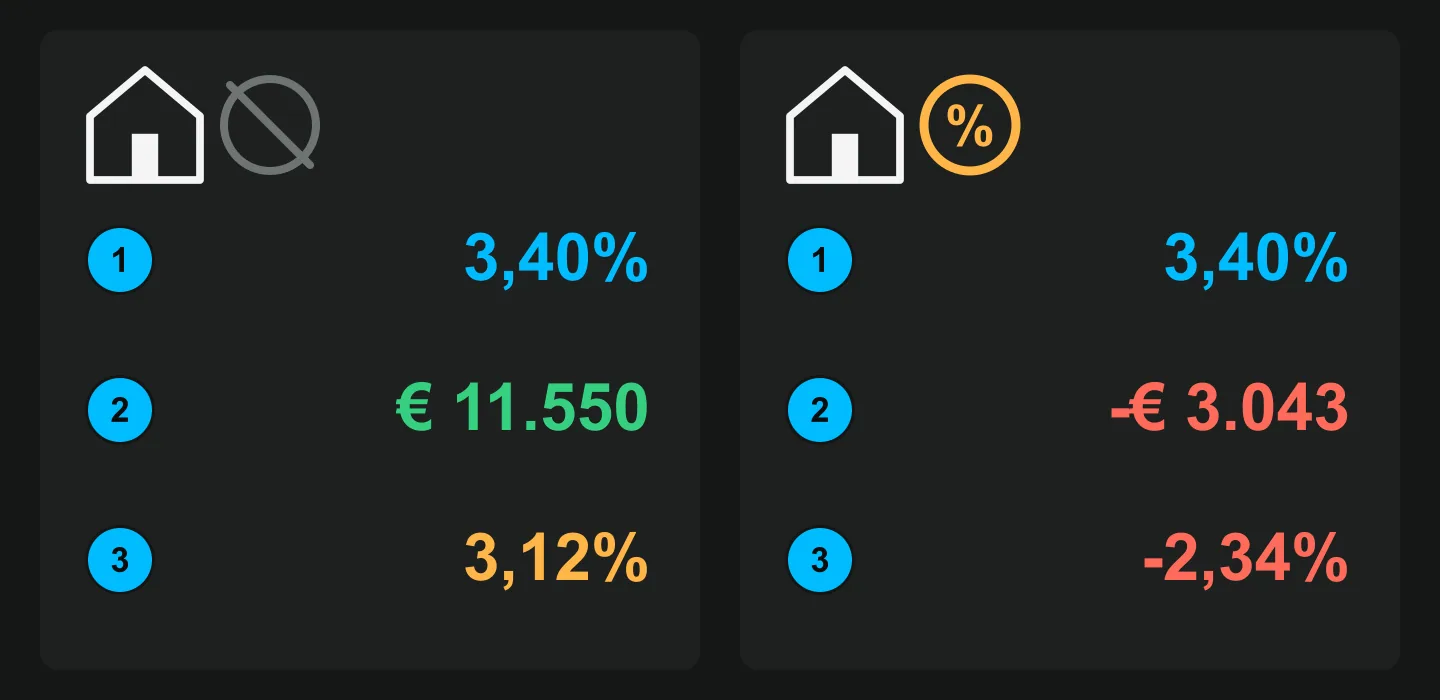
De cap rate blijft 3,40%. De cashflow zakt van € 11.550 naar −€ 3.042,54 per jaar, zo'n € 254 per maand bijleggen. De hele maandlast telt daarbij als uitgave, ook al lost een deel de lening af. Probeer ook het slechtere geval: met 10% leegstand en € 4.500 kosten dalen de netto huurinkomsten naar € 9.000, de cap rate naar 2,65% en de cashflow naar −€ 5.593.
Belasting zit hier niet in. Die hangt af van de koper en is iets voor zijn adviseur.
Na de cijfers, de woning
Wie vanuit Amsterdam een appartement in Enschede bekijkt, rijdt niet op basis van een spreadsheet die kant op. Eerst wil hij zien wat hij koopt. In een virtuele 360°-tour van Vistura is elke kamer een 360°-foto, en hij loopt de hele woning door via één link, op zijn telefoon of computer, voordat hij een reis plant.
Op Pro zie je bij "Voordat je belt" welke kamers iemand bekeek, hoe lang en waar hij vandaan kwam, dus je begint het gesprek over wat hem echt interesseerde. Meer opdrachten binnenhalen? Lees verder over acquisitie als makelaar. En wat er overblijft bij verkoop, staat bij de kosten van een huis verkopen.
Veelgestelde vragen
Wat is een goed huurrendement?
Eén getal bestaat niet. Het hangt af van de buurt, het type woning en het moment, en een hoger rendement kan meer risico betekenen. Vergelijk met soortgelijke woningen in dezelfde buurt, met dezelfde formule.
Wat is het verschil tussen BAR en NAR?
De BAR kijkt naar de huur zonder exploitatiekosten, de NAR naar de huur na die kosten. Waar precies door gedeeld wordt, verschilt per bron, dus vraag altijd hoe een getal is berekend.
Mag een makelaar een rendement beloven?
Laat de som zien en waar elk getal vandaan komt, en laat de belegger de aannames wijzigen. Een voorspelling of beleggingsadvies is iets anders, en hoort bij een financieel adviseur.
Telt box 3 mee in het huurrendement?
Niet in deze sommen: ze stoppen voor de inkomstenbelasting. Wat de belegger betaalt, hangt van zijn situatie af. Zijn belastingadviseur kan dat uitrekenen.