Rendement locatif brut et net : le calcul avec un exemple
Rendement locatif brut et net d'un bien : le calcul avec un exemple, les frais d'acquisition, le DPE et la façon de présenter ces chiffres à un investisseur.
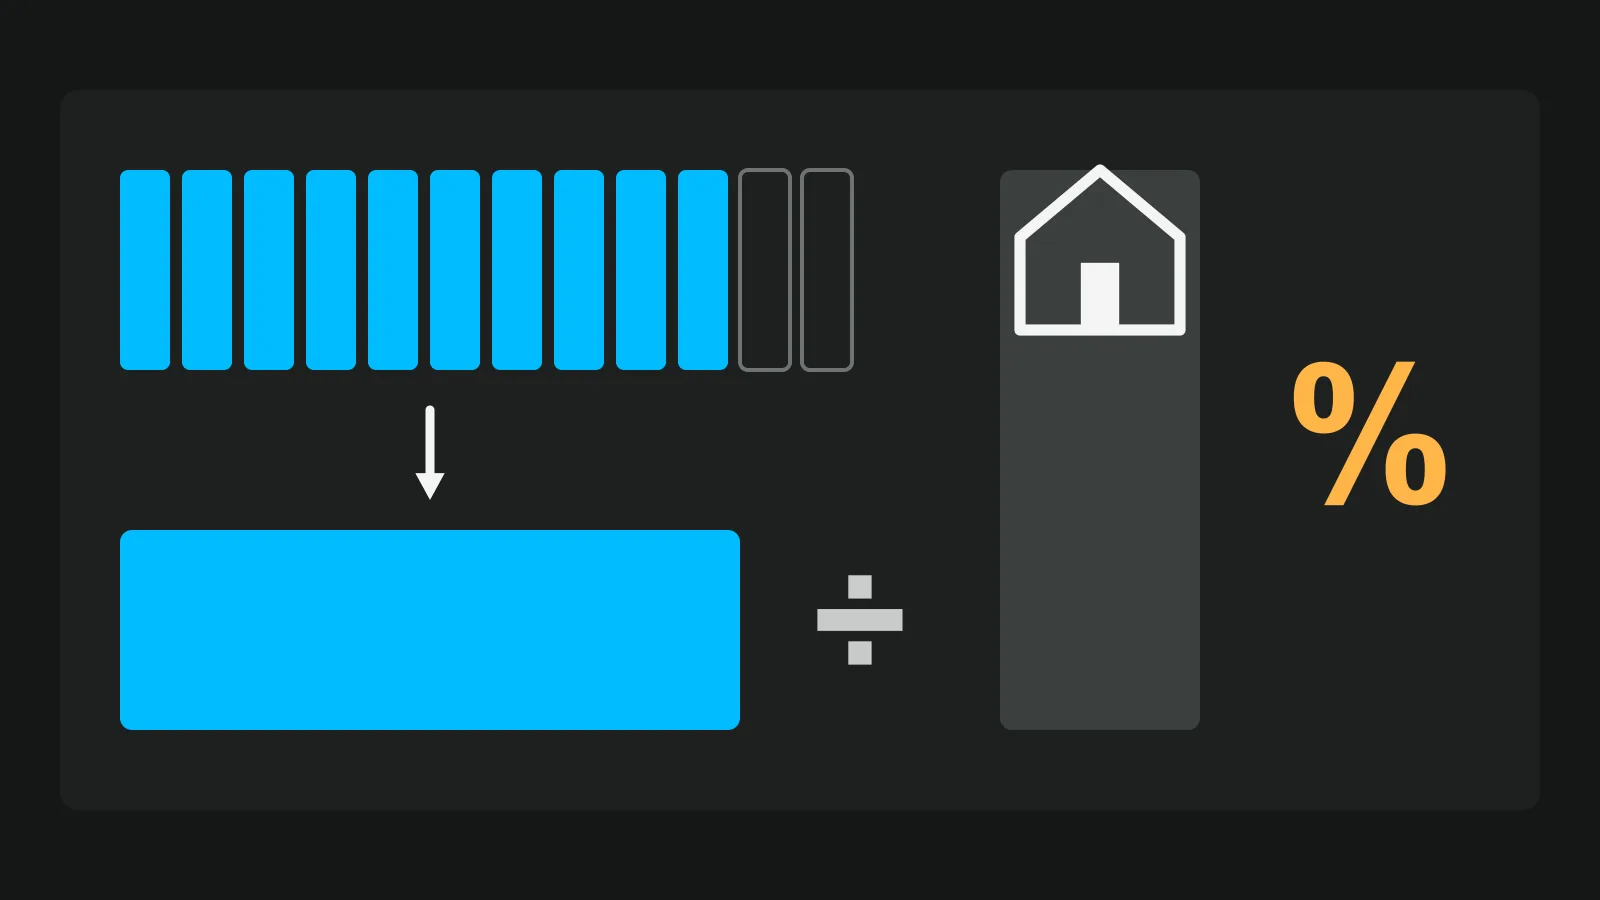
Le rendement locatif brut se calcule en divisant le loyer annuel par le prix d'achat : 9 360 € de loyer pour un appartement à 180 000 € font 5,20 %. Après la vacance et les charges qui restent au propriétaire, il reste 7 192 €, soit 4,00 % de taux de capitalisation et 3,71 % de rendement net, frais d'acquisition compris. L'écart entre rendement locatif brut et net est le vrai sujet avec un investisseur, et en France une ligne du dossier peut tout changer : le DPE. L'exemple est inventé pour montrer le calcul : ce n'est pas un chiffre de marché, et cet article ne recommande aucun investissement.
Le calcul, sur un appartement d'exemple
Un appartement à 180 000 €, 14 000 € de frais d'acquisition, 780 € de loyer mensuel, 5 % de vacance locative, 1 700 € de charges annuelles et un crédit de 140 000 € à 3,4 % sur 25 ans.
| Chiffre | Le calcul | Résultat |
|---|---|---|
| Rendement brut | Loyer × 12 ÷ prix : 9 360 € ÷ 180 000 € | 5,20 % |
| Revenu net annuel | Loyer annuel − vacance − charges : 9 360 € − 468 € − 1 700 € | 7 192 € |
| Taux de capitalisation | Revenu net ÷ prix : 7 192 € ÷ 180 000 € | 4,00 % |
| Rendement net | Revenu net ÷ (prix + frais d'acquisition) : 7 192 € ÷ 194 000 € | 3,71 % |
| Cash-flow annuel | Revenu net − mensualités : 7 192 € − 8 320,64 € | −1 128,64 € |
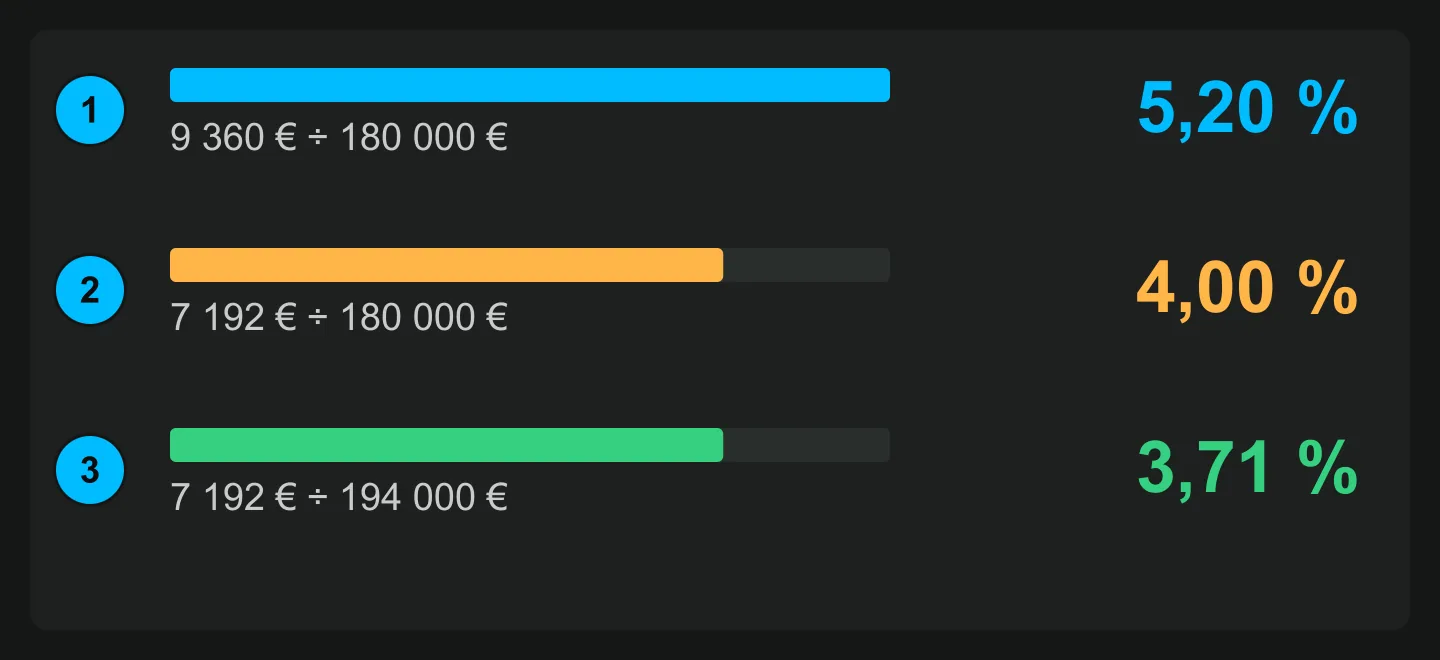
L'outil gratuit de calcul du rendement locatif fait ces opérations avec vos chiffres, sans compte. Il affiche chaque formule, et « Copier en texte » prépare le résultat pour un e-mail.
Avant le calcul, regardez l'étiquette du DPE
Un rendement n'a de sens que si le logement peut être loué. Selon Service-Public (3 janvier 2025), les logements étiquetés G sont considérés comme non décents depuis le 1er janvier 2025, pour les baux signés, renouvelés ou tacitement reconduits à partir de cette date. Les F suivent au 1er janvier 2028 et les E au 1er janvier 2034. L'ANIL détaille ces règles. Et Service-Public (vérifié le 8 août 2025) interdit de réviser le loyer d'un logement classé F ou G, pour les baux signés, renouvelés ou reconduits depuis le 24 août 2022.
Pour l'investisseur, le chiffre du tableau ne suffit donc plus : un appartement classé F à 5,20 % brut doit afficher en face le coût des travaux, ou la date de 2028. Mettez l'étiquette au même endroit que le loyer, et ajoutez les travaux aux frais d'acquisition si le bien doit être rénové avant la location. Le rendement net en tient compte tout seul.
Vérifiez aussi le loyer lui-même : selon Service-Public (vérifié le 1er novembre 2026), il est plafonné dans les communes qui appliquent l'encadrement, comme Paris, Lyon, Lille ou Bordeaux, et dans les autres communes en zone tendue, c'est surtout son évolution qui est réglementée.
Ce qui entre dans les frais et les charges
- Frais d'acquisition. Dans l'ancien, une étude notariale les situe à 8 à 10 % du prix (17 juin 2026). Demandez le chiffre au notaire pour le bien en question, et ajoutez des honoraires d'agence s'ils sont à la charge de l'acquéreur.
- Charges annuelles. Ne comptez que ce qui reste au propriétaire : taxe foncière, assurance, part non récupérable de la copropriété, entretien, gestion. Demandez les derniers appels de charges et l'avis de taxe foncière.
- Vacance locative. Environ 8 % correspondent à un mois vide. Demandez l'historique réel au vendeur s'il loue déjà.
Après le brut et le net, l'impôt que ce calcul ne voit pas
Le calcul s'arrête avant l'impôt sur le revenu. En location nue, Service-Public (vérifié le 15 avril 2026) indique que des revenus fonciers jusqu'à 15 000 € relèvent automatiquement du micro-foncier, avec un abattement de 30 %, et qu'il est possible d'opter pour le régime réel. Deux investisseurs à 3,71 % n'auront donc pas le même résultat après impôt. Dites-le, et renvoyez vers son fiscaliste.
Avec un crédit, tout change sauf le taux de capitalisation
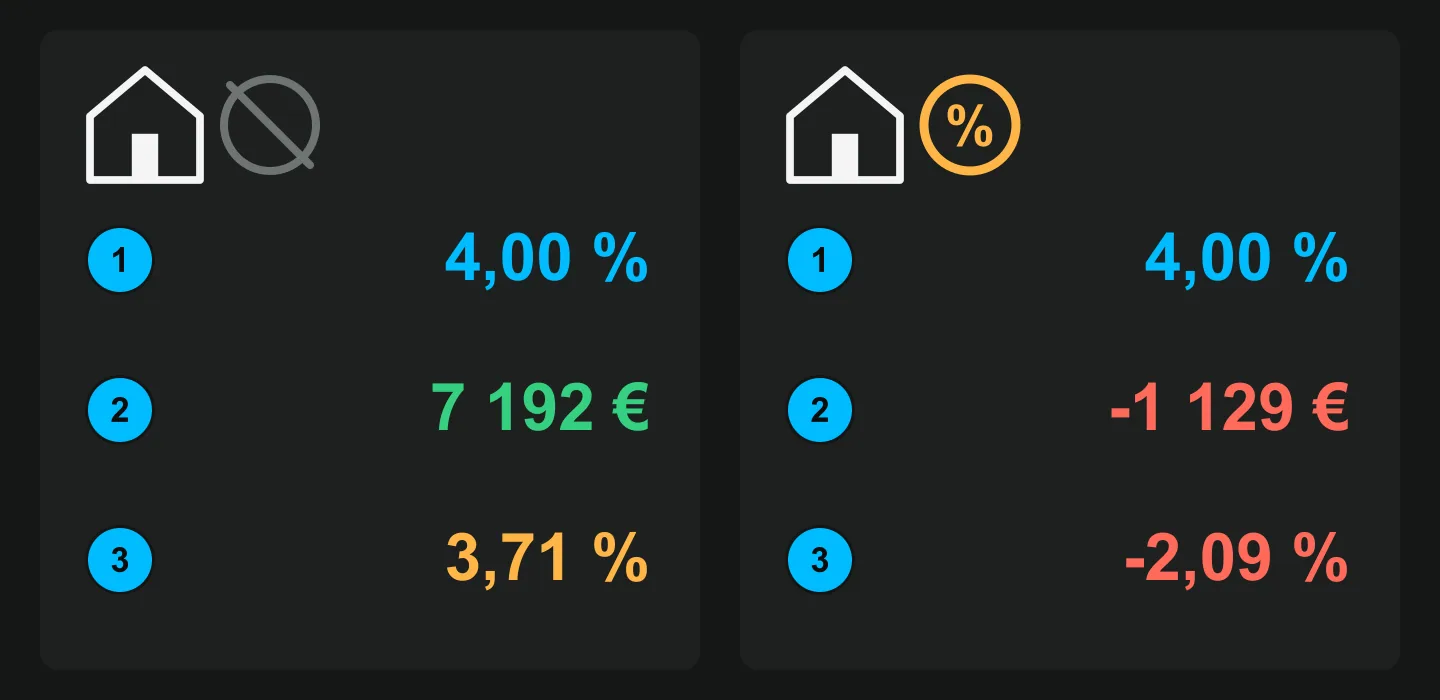
Le taux reste à 4,00 %. Le cash-flow passe de 7 192 € à −1 128,64 € par an, soit environ 94 € à ajouter chaque mois. Montrez aussi le scénario prudent : avec 10 % de vacance et 2 550 € de charges, le revenu net tombe à 5 874 €, le taux à 3,26 %, et le cash-flow à −2 447 € par an. Un investisseur fera ce calcul de toute façon, et il se souviendra de l'agent qui l'a fait avant lui.
Après les chiffres, le bien
Un investisseur parisien qui regarde un deux-pièces à Saint-Étienne ne fait pas le trajet pour un tableau de chiffres. Il veut d'abord voir ce qu'il achète. Dans une visite virtuelle Vistura, chaque pièce est une photo 360, et il parcourt tout le bien depuis un lien, sur son téléphone ou son ordinateur, avant d'organiser un déplacement.
Avec l'offre Pro, « Avant d'appeler » vous montre les pièces vues par chaque personne, le temps passé et d'où elle vient, pour commencer l'appel par ce qui l'a retenue. Pour trouver davantage de vendeurs, voyez notre guide de la prospection immobilière, et pour le jour de la revente, celui sur les frais de vente.
Questions fréquentes
Qu'est-ce qu'un bon rendement locatif ?
Aucun chiffre ne vaut partout. Il dépend du secteur, du type de bien et de la période, et un rendement plus élevé peut traduire un risque plus élevé. Comparez avec des biens semblables du même secteur, avec la même formule.
Les frais de notaire entrent-ils dans le calcul ?
Oui pour le rendement net : ils s'ajoutent au prix par lequel on divise. Le rendement brut et le taux de capitalisation divisent par le seul prix d'achat.
Un agent peut-il promettre un rendement ?
Montrez le calcul et l'origine de chaque chiffre, et laissez l'investisseur changer les hypothèses. Une prévision ou un conseil en investissement est autre chose, et relève d'un conseiller financier.
Le rendement net tient-il compte des impôts ?
Pas ici : le calcul s'arrête avant l'impôt sur le revenu. Le résultat après impôt dépend du régime choisi et de la situation du bailleur, et le fiscaliste de l'investisseur peut le chiffrer.